Por FUNDEC — Fundação para a Competitividade Empresarial
A decisão do Comité de Política Monetária do Banco de Moçambique, tomada em 30 de Setembro de 2026, merece ser saudada não apenas pela sua dimensão técnica, mas sobretudo pela inovação na forma de utilizar um instrumento tradicional de política monetária para responder a um dos principais constrangimentos da economia moçambicana: a dificuldade de transformar liquidez bancária em financiamento para a produção, o investimento, a substituição de importações e a expansão das exportações.
O CPMO decidiu manter a taxa MIMO em 9,25%, num contexto em que a inflação anual havia desacelerado para 6,5% em Agosto, depois de 7,5% em Julho, enquanto o crescimento real do PIB acelerou de apenas 0,1% no primeiro trimestre para 1,74% no segundo trimestre de 2026. Ao mesmo tempo, o Comité reconheceu a persistência de riscos associados aos choques climáticos, às tensões geopolíticas, aos preços internacionais dos combustíveis e alimentos, ao endividamento público e à lenta recuperação da actividade económica.
É neste contexto que a nova arquitectura das reservas obrigatórias ganha particular relevância. Durante os próximos 18 meses, os bancos poderão deduzir, na componente de reservas obrigatórias em moeda nacional, o montante correspondente aos novos financiamentos concedidos a empresas que contribuam para a substituição de importações e/ou para o aumento das exportações. A taxa de juro desses financiamentos será a taxa MIMO de 9,25%, podendo ser acrescida de uma margem de até 150 pontos-base, o que coloca o custo de referência, quando aplicada a margem máxima, em 10,75%.
Trata-se de uma mudança conceptual importante. A reserva obrigatória deixa de funcionar apenas como instrumento de absorção e gestão da liquidez e passa a incorporar um mecanismo de incentivo ao crédito produtivo. Em termos simples, o Banco Central está a dizer ao sistema bancário: se parte do balanço dos bancos for efectivamente canalizada para actividades que aumentem a produção nacional ou gerem capacidade exportadora, essa alocação será reconhecida no mecanismo de reservas.
A FUNDEC entende que esta decisão deve ser saudada como um sinal claro de inovação, pragmatismo e alinhamento com as prioridades estratégicas de desenvolvimento nacional.
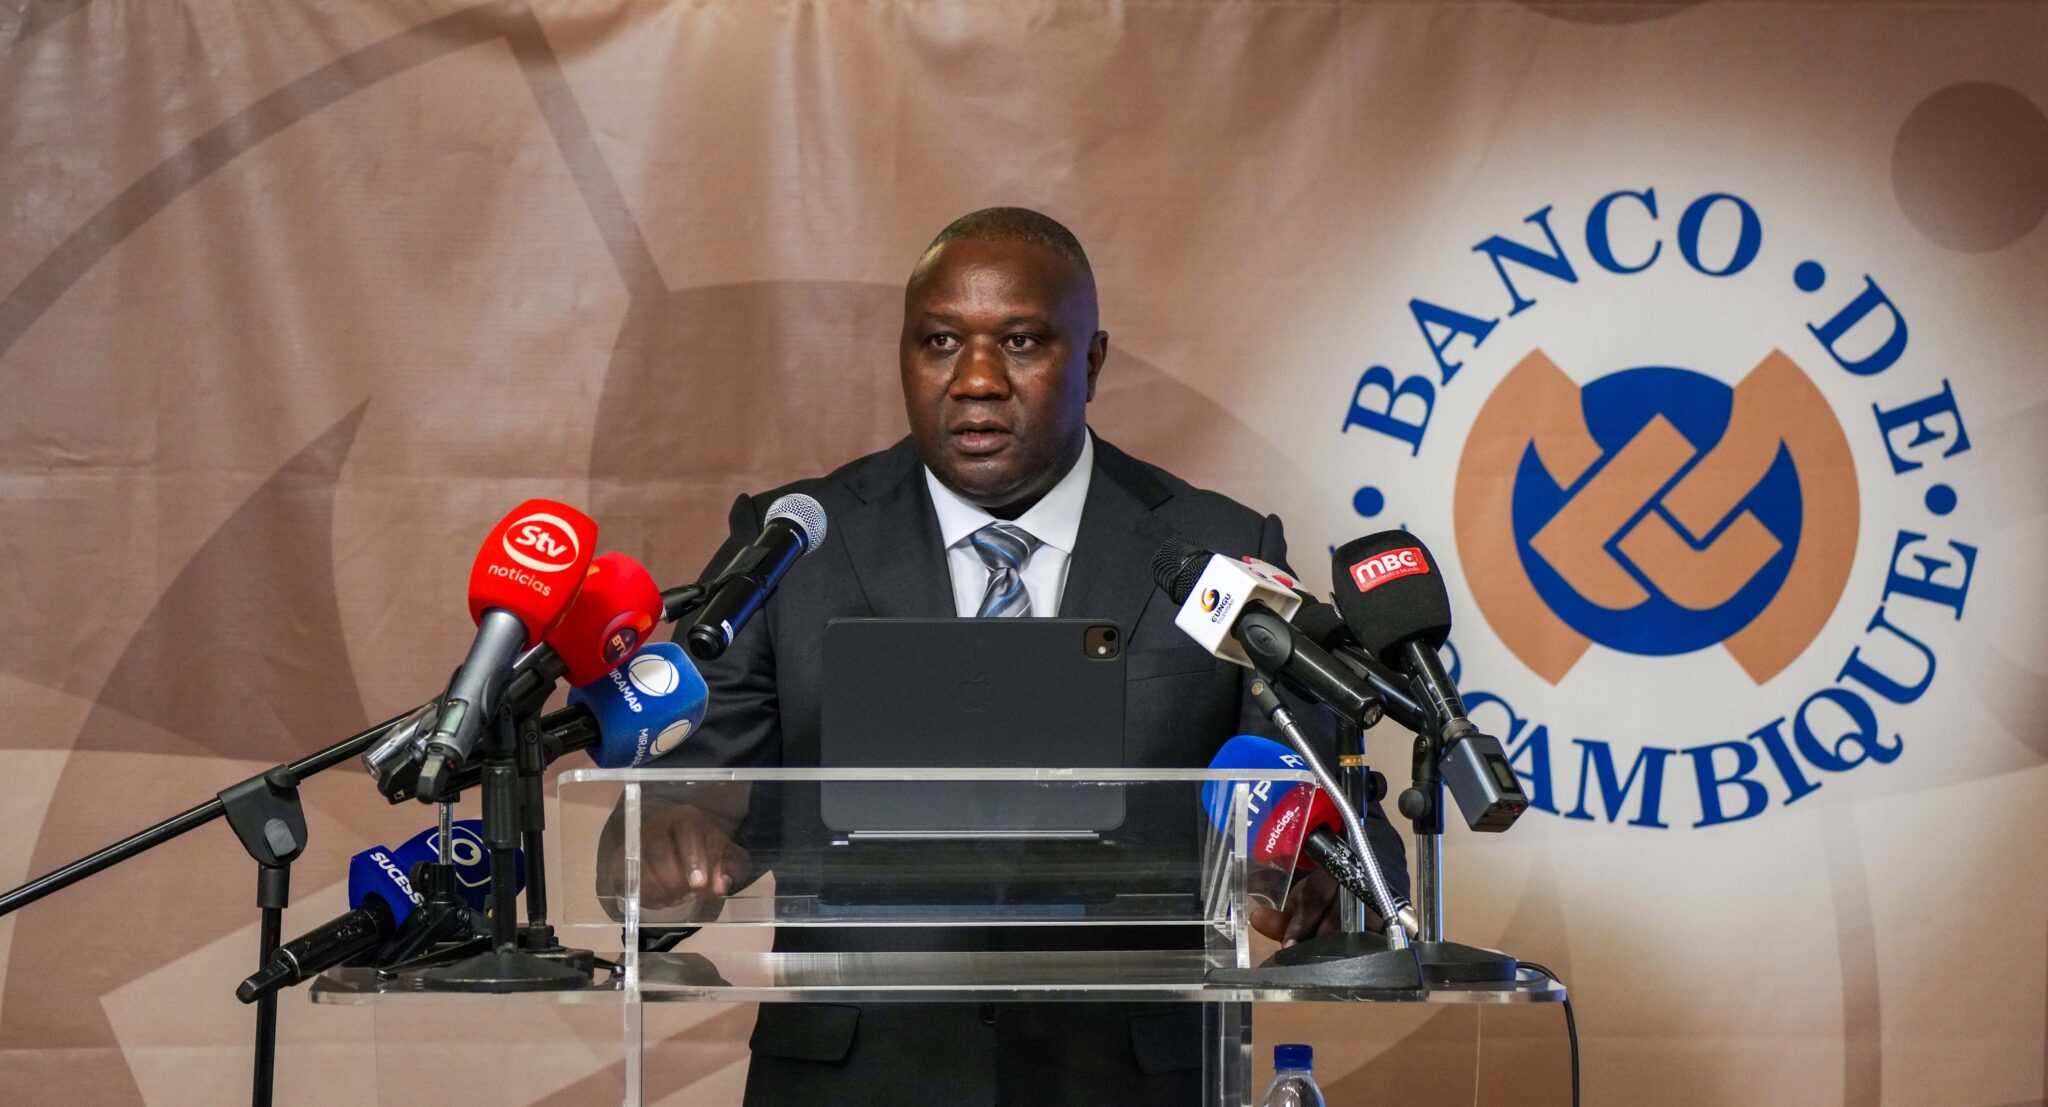
Sob a nova liderança de Felisberto Dinis Navalha, que assumiu a condução do Banco de Moçambique em Setembro de 2026, esta primeira grande decisão do CPMO representa uma evolução importante na discussão sobre o papel de um banco central numa economia em transformação.
É necessário, contudo, fazer uma distinção institucional: a decisão pertence ao Comité de Política Monetária, órgão responsável pela gestão e implementação da política monetária. O mérito da nova liderança está em criar, apoiar e conduzir uma orientação que procura aproximar a política monetária das necessidades concretas da economia real.
- Do Crédito Escasso Ao Crédito Produtivo
A oportunidade desta medida torna-se mais evidente quando olhamos para os números do crédito bancário.
Em Maio de 2026, o crédito à economia atingiu cerca de 299,8 mil milhões de meticais, aumentando 2,9% no mês e 2,4% em termos homólogos. Contudo, o crédito às empresas privadas situava-se em aproximadamente 101,5 mil milhões de meticais, depois de uma ligeira redução de 0,3% no mês. Os particulares continuavam a representar a maior parcela do crédito, com cerca de 158,1 mil milhões de meticais.
A composição sectorial também revela uma questão estrutural. Em Maio, o crédito ao comércio rondava 23,7 mil milhões de meticais, transportes e comunicações cerca de 26,1 mil milhões, a indústria transformadora 20,8 mil milhões e a agricultura apenas cerca de 4,4 mil milhões.
Estes números mostram que o problema de Moçambique não é simplesmente a quantidade de dinheiro existente no sistema financeiro. O problema é para onde esse dinheiro está a ser canalizado, em que condições e com que impacto sobre a capacidade produtiva.
É precisamente neste ponto que a nova medida pode fazer diferença.
O Banco de Moçambique mantém a taxa MIMO em 9,25% e não está, portanto, a adoptar uma expansão monetária indiscriminada. Está a introduzir uma espécie de preferência regulatória pelo crédito produtivo. Isto é particularmente relevante depois de o coeficiente de reservas obrigatórias em moeda nacional ter sido elevado de 29% para 39% em Maio de 2026.
O FMI já havia observado que níveis elevados de reservas obrigatórias podem funcionar como um custo sobre a intermediação financeira e desencorajar o crescimento do crédito.
A nova solução é interessante porque não implica simplesmente abandonar a disciplina monetária. Em vez de uma redução geral das reservas, cria-se um canal selectivo para que o crédito novo dirigido à economia produtiva receba tratamento favorável.
- O Que A FUNDEC Espera Para As Empresas
A expectativa da FUNDEC é que esta medida produza cinco efeitos económicos principais.
O primeiro será a redução do custo efectivo de financiamento para empresas elegíveis. Se a taxa de referência for 9,25% e a margem máxima for 1,50 ponto percentual, teremos um limite de referência de 10,75%, significativamente abaixo das condições médias que muitas empresas enfrentaram nos últimos anos. Isto pode melhorar a viabilidade financeira de investimentos em equipamentos, expansão produtiva, agricultura comercial, transformação agro-industrial, manufactura, logística e actividades exportadoras.
O segundo efeito esperado é o aumento da oferta de crédito bancário para o sector produtivo. A banca passa a ter um incentivo económico concreto para identificar projectos que cumpram os critérios de substituição de importações ou aumento das exportações.
O terceiro será potencialmente uma mudança na estrutura do crédito, reduzindo a concentração relativa em segmentos menos directamente ligados à expansão da capacidade produtiva e aumentando a participação do financiamento empresarial.
O quarto efeito poderá aparecer na balança comercial. Se uma empresa moçambicana passar a produzir localmente aquilo que anteriormente importava, haverá potencial redução da procura de divisas para essas importações. Se outra empresa conseguir produzir bens ou serviços exportáveis, haverá potencial aumento das entradas de moeda estrangeira.
O quinto efeito poderá ser sobre o emprego e a produtividade. Crédito produtivo não cria automaticamente emprego, mas quando financia aumento de capacidade, aquisição de equipamentos, transformação industrial, agricultura comercial e expansão das exportações, cria condições para maior produção e, potencialmente, maior procura de mão-de-obra.
- Qual Poderá Ser A Dimensão Do Impacto?
É importante não inventar uma previsão que os dados disponíveis ainda não permitem sustentar. O Banco de Moçambique ainda não divulgou o volume de crédito que será elegível nem uma meta de utilização do novo regime. Portanto, não existe hoje uma previsão oficial rigorosa do montante de crédito adicional que a medida irá gerar.
Mas é possível construir cenários transparentes.
Tomando como referência os 101,5 mil milhões de meticais de crédito às empresas privadas registados em Maio, se ao longo dos 18 meses o novo mecanismo induzir financiamento elegível equivalente a 10% desse stock de referência, estaremos a falar de cerca de 10,2 mil milhões de meticais em financiamento adicional ou reorientado. Num cenário de 20%, seriam aproximadamente 20,3 mil milhões de meticais.
Estes números não são uma previsão oficial; são cenários de mobilização, úteis para dimensionar a ordem de grandeza da oportunidade.
Se, por exemplo, 20 mil milhões de meticais fossem efectivamente canalizados para novos investimentos produtivos, isso equivaleria a aproximadamente 6,8% do actual stock de crédito à economia, que era de 299,8 mil milhões de meticais em Maio.
O impacto económico final, entretanto, poderá ser superior ao valor inicial do crédito se os projectos financiados gerarem investimento adicional, emprego, produção local, exportações e receitas ao longo das cadeias de fornecimento. Mas também poderá ser inferior se houver baixa procura solvente, insuficiência de garantias, incumprimento ou utilização dos recursos em actividades de baixo valor acrescentado.
É por isso que o sucesso desta política não deve ser medido apenas pelo número de empréstimos concedidos. Deve ser medido pelo valor acrescentado criado por cada metical de crédito mobilizado.
- Há Precedentes Internacionais
A ideia não é totalmente inédita no mundo. Um exemplo particularmente relevante é o Fiji, onde o Reserve Bank of Fiji criou a Import Substitution and Export Finance Facility, destinada a financiar exportadores e empresas produtoras de bens que substituem importações. O mecanismo chegou a disponibilizar financiamento concessional através dos bancos comerciais e do banco de desenvolvimento. Até 2014, cerca de 54 milhões de dólares de Fiji haviam sido aprovados, dos quais 44,7 milhões para financiamento de exportações e 5,7 milhões para actividades de substituição de importações.
Em 2019, o banco central elevou a capacidade da facilidade para 150 milhões de dólares de Fiji, referindo que cerca de 100 empresas dos sectores de manufactura, agricultura, silvicultura, vestuário, energia renovável e transportes já tinham beneficiado do mecanismo e que a procura vinha sendo positiva.
Mais directamente relacionado com reservas, o Egipto adoptou em 2009 uma medida que permitia aos bancos contar determinados empréstimos às pequenas e médias empresas para efeitos das exigências de reservas, reduzindo assim o custo regulatório desse crédito. O Banco Mundial registou a medida como parte do pacote de estímulo ao financiamento das PME.
No Belize, o banco central também permitiu, a partir de 2000, que novos empréstimos bancários a empresas orientadas para exportações não tradicionais fossem classificados como activos elegíveis para efeitos das exigências de liquidez.
A lição internacional não é que este mecanismo, por si só, garanta crescimento. A evidência mostra algo mais importante: instrumentos monetários e prudenciais podem ser desenhados para reduzir o custo regulatório do crédito destinado a sectores considerados estratégicos, desde que existam critérios claros, controlo de risco e avaliação dos resultados.
- Moçambique Pode Fazer Melhor
Moçambique tem uma oportunidade particular para adaptar esta experiência às suas próprias necessidades. A medida deverá ser acompanhada por critérios rigorosos de elegibilidade. Uma empresa não deve ser considerada exportadora apenas porque possui uma factura internacional, nem deve ser classificada como substituta de importações apenas porque produz localmente. É necessário demonstrar produção adicional, valor acrescentado nacional, investimento, geração de emprego, aumento de exportações ou redução comprovável de importações.
Também será fundamental evitar que o crédito subsidiado regulatoriamente seja capturado por empresas que já teriam acesso ao financiamento. O objectivo deve ser aumentar a adicionalidade: financiar projectos que, sem o novo regime, teriam maior dificuldade de acesso ou enfrentariam um custo proibitivo.
A FUNDEC considera igualmente essencial que o mecanismo seja acompanhado por indicadores públicos de desempenho: montante de crédito concedido, número de empresas financiadas, sectores beneficiários, emprego criado, volume de produção adicional, importações substituídas, exportações adicionais, crédito malparado e desempenho dos projectos.
- Uma Nova Ponte Entre Política Monetária e Economia Real
A grande virtude desta decisão é que ela procura responder a uma contradição que Moçambique enfrenta há vários anos: podemos ter estabilidade monetária sem ter suficiente financiamento produtivo; e podemos ter liquidez bancária sem ter investimento suficiente na economia real. A nova medida tenta aproximar essas duas dimensões.
A FUNDEC entende, por isso, que a alteração do regime de reservas obrigatórias constitui um instrumento complementar para o relançamento da economia, e não um substituto da política fiscal, das reformas estruturais, da resolução dos atrasados da dívida, da melhoria do ambiente de negócios ou da consolidação das finanças públicas.
O próprio CPMO reconhece que os atrasos da dívida pública continuam a afectar o funcionamento do mercado financeiro, enquanto a dívida pública interna, excluindo determinados contratos e responsabilidades em mora, atingia 546,5 mil milhões de meticais, mais 71,9 mil milhões do que em Dezembro de 2025.
Por isso, a nova arquitectura monetária terá maior impacto se for acompanhada por uma política fiscal credível, melhoria do ambiente empresarial, segurança jurídica, redução dos custos logísticos, infra-estruturas produtivas e maior previsibilidade no acesso a divisas.
É neste quadro que a FUNDEC saúda e reconhece o mérito da nova orientação do Banco de Moçambique e, em particular, a criatividade demonstrada sob a liderança do Governador Felisberto Dinis Navalha.
Definitivamente, a introdução deste novo regime constitui um sinal de inovação, pragmatismo e alinhamento com as prioridades estratégicas de desenvolvimento nacional. A política monetária não abandona a estabilidade de preços; procura, ao mesmo tempo, melhorar a qualidade da transmissão financeira para a economia produtiva.
Mais do que simplesmente regular liquidez, o Banco Central está a procurar criar condições para que uma parte dessa liquidez encontre destino em sectores capazes de produzir, substituir importações, exportar, gerar emprego e aumentar a produtividade.
Este é precisamente o tipo de inovação institucional de que Moçambique necessita: um Banco Central independente na sua missão de preservar a estabilidade monetária, mas suficientemente atento à qualidade da intermediação financeira e à capacidade do sistema bancário de apoiar uma economia produtiva e competitiva.
O verdadeiro teste começará agora. Os próximos 18 meses deverão mostrar se os bancos conseguem transformar este incentivo regulatório em crédito novo, se as empresas conseguem transformar crédito em investimento e se esse investimento se converte em produção, exportações, emprego e produtividade.
Se isso acontecer, a medida terá feito mais do que alterar o regime de reservas obrigatórias. Terá criado uma ponte concreta entre estabilidade macroeconómica e transformação estrutural da economia moçambicana.
E é nessa ponte que a FUNDEC deposita uma expectativa positiva: que o novo instrumento contribua para reactivar o crédito empresarial, fortalecer o sector privado, reduzir a dependência excessiva das importações e acelerar a construção de uma economia moçambicana mais produtiva, diversificada, resiliente e orientada para a exportação.
.